


ריבית דריבית במסחר עצמאי: איך הזמן, ההפקדות וההשקעה מחדש בונים תיק השקעות

נטלי רוזן, סמנכ"לית שיווק ומכירות, מיטב טרייד
מהי ריבית דריבית ומה ההבדל בינה לבין ריבית פשוטה?
ריבית דריבית (Compound Interest) מחושבת לא רק על סכום הכסף המקורי (הקרן), אלא גם על הרווחים שנצברו בתקופות קודמות. בעולם ההשקעות, העיקרון הזה בא לידי ביטוי כאשר הרווחים נשארים מושקעים ויכולים לייצר תשואה נוספת. לאורך זמן, ותוך הקפדה על משמעת בהשקעה, ריבית דריבית יכולה להגדיל משמעותית גם סכומים לא גדולים בתיק ההשקעות במסחר העצמאי - ובכלל. לא סתם היא מכונה "הפלא השמיני של העולם".
ריבית פשוטה, לעומת זאת, מחושבת תמיד רק על סכום הקרן המקורי, ללא צבירת ריבית על הריבית שנוספה לאורך הדרך. בעוד שבריבית פשוטה התוספת לסכום גדלה בקצב קבוע, בריבית דריבית הרווחים שנצברים ומושקעים מחדש יכולים לייצר רווחים נוספים ולהאיץ את קצב צמיחת ההשקעה.
כמה כסף אפשר לצבור בריבית דריבית לעומת ריבית פשוטה?
כך נראית השקעה חד פעמית של 50 אלף שקל, בתשואה שנתית קבועה של 6%, ללא הפקדות נוספות:
תקופת ההשקעה
ריבית פשוטה
ריבית דריבית
הפער
10 שנים
80,000 ₪
89,542 ₪
9,542 ₪
20 שנה
110,000 ₪
160,357 ₪
50,357 ₪
* הנתונים בהנחת תשואה שנתית קבועה וללא הפקדות נוספות, לפני מיסים, עמלות והשפעת האינפלציה. התשואה בשוק ההון לא קבועה ולא מובטחת.
ניתן לראות שהפער מתרחב משמעותית ככל שעובר הזמן. ב־10 שנים אנחנו מדברים על פער מוערך ברוטו של 9,542 שקל, ב־20 שנה זה כבר 50,357 שקל.
איך מחשבים ריבית דריבית?
חישוב ריבית דריבית מתבצע על סמך שלושה פרמטרים: סכום ההשקעה הראשוני, שיעור התשואה השנתי ומשך ההשקעה. החישוב מבוסס על הנחה שלא מתבצעות משיכות ושכל הרווחים ממשיכים לצבור תשואה.
הנוסחה הבסיסית לחישוב ריבית דריבית היא:
שווי עתידי = סכום השקעה ראשוני × (1 + שיעור תשואה) בחזקת מספר השנים
אם, לצורך הדוגמה בלבד, סכום ההשקעה הראשוני שלכם עומד על 50,000 שקל בתיק השקעות, בתשואה שנתית קבועה של 6% למשך 20 שנה וללא הפקדות נוספות, החישוב יהיה:
50,000 × (1.06)²⁰ = 160,357 שקל
כלומר, בתום 20 שנה שווי התיק יגיע לכ־160 אלף שקל, מהם כ־110 אלף שקל יהיו רווחים שנצברו לאורך התקופה.
כאשר מבצעים גם הפקדות חודשיות, החישוב נעשה מורכב יותר משום שכל הפקדה צוברת תשואה במשך תקופה שונה. אין סיבה לדאגה: ברשת קיימים כמה מחשבוני ריבית דריבית בעברית, שמאפשרים להזין את סכום ההשקעה הראשוני, ההפקדה החודשית, התשואה המשוערת ומשך ההשקעה, ולקבל מיד הערכה של שווי התיק העתידי.
נזכיר: החישובים במחשבונים לא בהכרח מביאים בחשבון מיסוי, עמלות ועלויות השקעה אחרות, כך שהתוצאות בתיק האמיתי עשויות להיות שונות. עם זאת, אפשר בהחלט לקבל מהם קריאת כיוון לאן דברים הולכים, בכפוף לקיום התנאים שהוזנו במחשבון.
דוגמה? בבקשה:
במחשבון ריבית דריבית של אתר מחשבונים נכניס סכום השקעה ראשוני של 100,000 שקל, סכום השקעה חודשי של 1,500 שקל, תשואה שנתית של 6% ומשך השקעה של 10 שנים.
התוצאה:
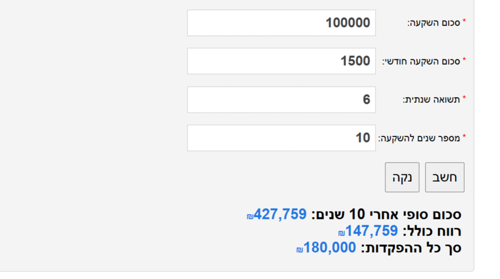
ניתן לראות כי סך הכספים שהופקדו במהלך 10 שנים הוא 280 אלף שקל, כך שהרווח המצטבר עומד על 147,759 שקל.
הערות:
ב"סך כל ההפקדות" הכוונה ל"סך כל ההפקדות החודשיות", לא כולל ההפקדה הראשונית.
המחשבון מחשב לפי תשואה חודשית של 0.5% (6% חלקי 12). בתשואה שנתית אפקטיבית של 6%, התוצאה תהיה מעט נמוכה יותר.
החישוב לא כולל מסים, דמי ניהול או עלויות אחרות.
החישוב מניח תשואה קבועה, שאינה מובטחת בשוק ההון.
איך ריבית דריבית עובדת בהשקעה במניות ובקרנות סל?
בהשקעה במניות ובקרנות סל, אפקט הריבית דריבית בא לידי ביטוי כשרווחים שנצברו נשארים מושקעים וממשיכים לייצר תשואה. בניגוד לפיקדון בנקאי, שבו משולמת בדרך כלל ריבית ידועה מראש, בשוק ההון מדובר בתשואה מצטברת שעשויה לנבוע מעליית ערך ההשקעה ומדיבידנדים המושקעים מחדש.
לדוגמה, משקיע שרכש מניות בשווי 10,000 שקל ותיק ההשקעות שלו עלה ב־10%, מחזיק כעת בהשקעה בשווי 11,000 שקל. אם בשנה שלאחר מכן תעלה ההשקעה שוב ב־10%, הרווח יהיה 1,100 שקל, ולא 1,000 שקל כמו בשנה הראשונה. כך, התשואה מחושבת על שווי ההשקעה המעודכן, הכולל גם רווחים שכבר נצברו.
בקרנות סל צוברות, דיבידנדים שמתקבלים מהחברות המוחזקות בקרן מושקעים מחדש באופן אוטומטי. בקרנות סל מחלקות, המשקיע יכול להשקיע מחדש את הדיבידנדים שקיבל כדי ליהנות מאפקט דומה. חשוב לזכור שבשוק ההון התשואות אינן קבועות או מובטחות, וערך ההשקעה עלול גם לרדת.
מהם הגורמים המשפיעים ביותר על אפקט הריבית דריבית?
תשואה: ככל שהתשואה על ההשקעה גבוהה יותר, כך גדל פוטנציאל הצמיחה המצטברת של תיק ההשקעות. גם הבדלים קטנים בתשואה השנתית עשויים להצטבר לפערים משמעותיים לאורך שנים.
זמן: ככל שתקופת ההשקעה ארוכה יותר, כך גדל פוטנציאל הצמיחה של התיק בזכות אפקט הריבית דריבית. הרווחים שנצברו בשנים הראשונות יכולים להמשיך לייצר תשואה נוספת בשנים הבאות. בשורה התחתונה, התחלה מוקדמת של ההשקעה עשויה להעניק יתרון משמעותי, גם ללא הגדלת סכומי ההפקדה.
עלויות: דמי ניהול, עמלות קנייה ומכירה ועלויות נוספות מקטינים את התשואה למשקיע. כל שקל שנגרע מהתיק בשל עלויות הוא שקל שלא יוכל לצבור תשואה בעתיד.
מסים: תשלומי מס על רווחים ממומשים או על הכנסות מהשקעות מקטינים את הסכום הזמין להשקעה מחדש. דחיית מימוש רווחים עשויה לאפשר לסכום גדול יותר בחשבון ההשקעות להמשיך לצבור תשואה. עם זאת, החלטות על מימוש השקעות צריכות להתחשב גם ברמת הסיכון ובצורכי המשקיע, ולא רק בשיקולי מס.
משמעת: הפקדות סדירות והשקעה מחדש של דיבידנדים עשויות לחזק את אפקט הריבית דריבית. גם הימנעות ממסחר יתר ומפעולות שמבוססות על תגובות רגשיות לתנודות בשוק עשויה לסייע בשמירה על אסטרטגיית השקעה ארוכת טווח.
מדוע חשוב להתמיד בהשקעה בריבית דריבית בתיק ההשקעות?
התמדה בהשקעה, ובמיוחד ביצוע הפקדות חודשיות סדירות, עשויה להגדיל משמעותית את פוטנציאל הצמיחה של התיק. ההפקדות לא רק מגדילות את סכום ההשקעה, אלא גם מרחיבות בהדרגה את בסיס ההון שעליו עשויה להצטבר תשואה נוספת.
לדוגמה, משקיע שמתחיל עם 50 אלף שקל ומפקיד 1,000 שקל נוספים מדי חודש, יצבור בסיום 20 שנה כ־614 אלף שקל, בהנחת תשואה שנתית אפקטיבית קבועה של 6% והפקדות בסוף כל חודש. מתוך הסכום הזה, 290 אלף שקל הם כספים שהפקיד המשקיע בעצמו, בעוד שכ־324 אלף שקל נוספים נובעים מהתשואה המצטברת.
חשוב לזכור: מדובר בחישוב תיאורטי, לפני מסים, עמלות ואינפלציה, ולא בתחזית לתשואה בפועל.
מה הנזק שעלול להיגרם ממשיכות תכופות מדי מחשבון ההשקעות?
משיכות תכופות מחשבון ההשקעות עלולות לפגוע באפקט הריבית דריבית ולהאט משמעותית את קצב צמיחת התיק. הסיבה לכך פשוטה: כל סכום שנמשך מפסיק לצבור תשואה. המשקיע מוותר למעשה לא רק על הרווחים העתידיים שאותו סכום היה עשוי להניב, אלא גם על הרווחים הנוספים שהיו יכולים להצטבר עליהם לאורך שנים.
לדוגמה, משיכה של 10,000 שקל מתיק ההשקעות פירושה ויתור על סכום שהיה עשוי לצמוח לכ־32,071 שקל בתוך 20 שנה, בהנחת תשואה שנתית קבועה של 6%. כלומר, מעבר ל־10,000 השקלים שנמשכו, המשקיע מוותר על פוטנציאל לרווחים נוספים של כ־22 אלף שקל.
עם זאת, התמדה אינה מחייבת להימנע ממשיכות בכל מצב. חשוב להתאים את ההשקעה לצרכים האישיים, לטווח הזמן ולרמת הסיכון, ולשמור על כרית נזילות שתאפשר להתמודד עם הוצאות בלתי צפויות בלי להיאלץ למכור השקעות בעיתוי לא נוח.
שאלות נפוצות
מהן הטעויות העיקריות שמשקיעים עושים בנוגע לריבית דריבית?
דחיית תחילת ההשקעה.
משיכות תכופות מחשבון ההשקעות.
אי־השקעה מחדש של דיבידנדים ורווחים.
מסחר יתר וניסיונות לתזמן את השוק.
התעלמות מדמי ניהול ועמלות.
ציפייה לתשואה קבועה ומובטחת.
התמקדות בתשואה תוך התעלמות מהסיכון.
האם ריבית דריבית מובטחת בשוק ההון?
לא. בשוק ההון התשואה אינה מובטחת. אפקט הריבית דריבית בא לידי ביטוי כאשר הרווחים נשארים מושקעים ויכולים להניב רווחים נוספים, אך התוצאה תלויה בביצועי ההשקעות.
האם חייבים להשקיע סכומים גדולים כדי ליהנות מריבית דריבית?
לא. גם השקעה בסכומים קטנים יכולה ליהנות מאפקט הריבית דריבית, במיוחד אם מתמידים בהפקדות לאורך זמן. ככל שתקופת ההשקעה ארוכה יותר, כך גדל פוטנציאל הצמיחה של התיק.
מה קורה לאפקט הריבית דריבית כשהתיק מפסיד?
כאשר תיק ההשקעות מפסיד, שוויו קטן ונפגע הבסיס שעליו יכולים להצטבר רווחים בעתיד. עם זאת, הפסדים זמניים אינם מבטלים את האפשרות לצמיחה מצטברת: אם התיק מתאושש וממשיך להניב תשואות חיוביות, הרווחים יכולים לשוב ולהצטבר.

אין באמור תחליף לייעוץ/שיווק השקעות המתחשב בצרכים הייחודיים של כל אדם. אין באמור הבטחה לתשואה או לרווח. השימוש בכלי AI לצורכי מסחר הם באחריות המשתמש בלבד.